
Mobilité
Transports & industries bas-carbone
Décarboner le fret, la mobilité et les procédés industriels lourds. Par exemple : Alstom.
Offre Boost hiver 2026 - + 1,5 % offert sur vos versements PER jusqu'au 21 décembre.
Vos versements sont déductibles de vos revenus imposables. Et votre épargne retraite exclut strictement l’expansion fossile et les producteurs de pesticides de synthèse, et investit dans les entreprises qui construisent l’économie de demain.
Découvrir le PER Green-GotVotre banque le sait. Votre conseiller le sait.
Vous, personne ne vous l'a jamais dit.
* Entre 2021 et 2025, BNP Paribas, Crédit Agricole, Société Générale et BPCE ont financé les énergies fossiles à hauteur de 246 milliards de dollars, dont plus de 100 milliards pour des entreprises qui développent de nouveaux projets fossiles. Source : Banking on Climate Chaos 2026. Les grandes banques françaises figurent parmi les principaux financeurs des géants mondiaux des pesticides. Source : Portfolio Earth, Bankrolling Pesticides (2021).
Investir dans le fossile et les pesticides pour votre retraite, ce n'est pas une stratégie. C'est parier contre le monde dans lequel vous allez vivre. Soyez lucide et précurseur.
Décarboner le fret, la mobilité et les procédés industriels lourds. Par exemple : Alstom.

Produire et stocker une électricité bas-carbone, en Europe. Par exemple : Vestas, Ørsted.
Moderniser les réseaux électriques et bâtir des infrastructures qui tiendront le siècle. Par exemple : Schneider Electric, Nexans.
Notre méthodologie de sélection
Une sélection drastique
Six filtres. Zéro compromis.
Labels, secteurs d'investissement, performance, trajectoire climat, expansion fossile, pesticides.
Labels et SFDR
Un premier tri, en priorité parmi les fonds article 9 et labellisés Greenfin.
C'est un premier tri, pas une validation. Les fonds article 9 et labellisés Greenfin sont examinés en priorité, puis les fonds labellisés ISR, Finansol, Towards Sustainability et article 8. Chacun est ensuite analysé ligne à ligne : ce qu'il contient, les entreprises dans lesquelles il investit, son impact réel.
Secteurs d'investissement
Nous vérifions que les principales positions du fonds contribuent à la transition.
75 % de nos investissements vont à des entreprises et secteurs clés de la transition : énergies bas-carbone, bâtiment durable, économie circulaire, industrie bas-carbone, transports, numérique, agriculture durable et forêts, et adaptation au changement climatique. Un fabricant d'éoliennes comme Vestas ou un constructeur de trains comme Alstom en font partie. Les 25 % restants, notre « part blanche », vont à des entreprises utiles à l'économie qui décarbonent leur propre activité, avec les mêmes exclusions. Ils diversifient votre épargne et limitent le risque.
Performance financière
Nous analysons les frais, le rapport rendement/risque, les pertes maximales et l'historique.
Faire grandir votre épargne compte autant que son impact. Nous analysons chaque fonds sur ses frais, son rapport rendement/risque et son historique. Nous testons aussi nos portefeuilles face à différents scénarios de marché pour construire une diversification solide.
Trajectoire climat
Le fonds doit viser une trajectoire inférieure à 2 °C.
Cet indicateur estime le réchauffement mondial si toute l'économie suivait les entreprises du fonds. Chaque fonds retenu doit viser une trajectoire de réchauffement inférieure à 2 °C. Exception encadrée : un fonds peut dépasser légèrement +2 °C, jamais au-delà de +2,5 °C sur les scopes 1 et 2, s'il finance des secteurs utiles mais plus émetteurs, comme l'eau ou les déchets, et si la moyenne du portefeuille reste sous 2 °C. En moyenne, nos portefeuilles d'assurance-vie se situent aujourd'hui entre +1,7 °C et +1,8 °C (scopes 1 et 2). La trajectoire de chaque fonds, scopes 1, 2 et 3 compris, est publiée sur la page composition.
Exclusion stricte de l'expansion fossile
Notre épargne exclut strictement l'expansion fossile : exclusion de l'expansion du charbon, du pétrole et du gaz, sur l'exploration, l'extraction et les nouvelles infrastructures.
Selon l'Agence internationale de l'énergie, plus aucun nouveau projet fossile ne doit voir le jour pour rester sous +1,5 °C. Nous excluons donc tout fonds exposé à des entreprises qui développent de nouvelles mines ou centrales à charbon, ou de nouveaux projets pétroliers et gaziers (upstream et midstream). Pour cela, nous utilisons les listes de référence de l'ONG Urgewald. Le pétrole et le gaz non conventionnels (sables bitumineux, schiste, Arctique) sont exclus sans tolérance. Deux nuances sont assumées : une entreprise de transport gazier ne peut être admise que via une obligation verte qui finance un projet renouvelable, et un seuil de tolérance encadre les énergéticiens réellement en transition, comme Ørsted.
Exclusion des pesticides de synthèse
Exclusion stricte des producteurs de pesticides de synthèse.
Les pesticides de synthèse abîment les sols, la biodiversité et la santé de tous. Nous excluons donc tout fonds exposé à des producteurs de pesticides de synthèse. Comme pour le fossile, cette règle s'applique à tous nos placements. Nous soutenons en revanche les acteurs d'une agriculture durable, qui font partie des secteurs clés de la transition.
Notre méthode est contrôlée par un conseil scientifique indépendant et bénévole, dont le climatologue Jean Jouzel, ancien vice-président du GIEC.
Investir comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances futures.

Investir dans la transition, c'est investir dans les secteurs qui structureront l'économie des prochaines décennies.
Hypothèses de performance nettes de frais.
En ce moment - + 1,5 % de boost offert sur vos versements PER jusqu'au 21 décembre, en plus de la performance de vos supports.
Hypothèses de gestion, jamais une promesse de performance. Ces performances s'apprécient sur la base d'un horizon de détention long terme, elles varient en fonction de l'horizon de placement et du niveau de risque accepté. Investir comporte des risques, notamment de perte en capital . Les performances passées ne préjugent pas des performances futures et ne sont pas constantes dans le temps.
Garance
Groupe mutualiste français indépendant, près de 40 ans d’expérience, plus de 6 milliards d’euros gérés : votre épargne y reste, quoi qu’il arrive à Green-Got.
150 M€
Plus de 150 M€ déjà confiés à Green-Got par des personnes qui partagent vos valeurs.
4,8 / 5
App Store et Google Play / +1 600 avis · octobre 2026.
ACPR · ORIAS
Établissement de paiement agréé par l'ACPR (Banque de France). Courtier et CIF immatriculé à l'ORIAS (n° 21000544).
B Corp
Certifiée depuis 2024 pour son exigence sociale et environnementale.
Reclaim Finance
Notre méthode d'exclusion des énergies fossiles est saluée par l'ONG de référence sur la finance et le climat.
Lire leur analyse ZonebourseUn PER peut vous permettre de réduire vos impôts. En contrepartie votre argent est indisponible jusqu'à la retraite, et une partie de l'impôt revient à la sortie. Avant de se lancer, il faut tout comprendre : on a suivi l'argent de Clément pendant 30 ans, sans rien vous cacher.
Ni votre banquier ni les solutions en ligne ne prennent le temps de vous l'expliquer en détail. Nous, si.
En un mot
Le PER vous permet de décaler dans le temps une partie de votre impôt sur le revenu, de le placer en attendant, et de garder pour vous tous les intérêts générés par ce placement.
NOVEMBRE 2026
Son revenu imposable passe de 81 000 € à 71 000 €.
ÉTÉ 2027
3 000 € d'impôt en moins.
Au lieu de les verser à l'administration fiscale, il va placer ces 3 000 €.
2056
Les intérêts, la sortie... C'est là que le PER devient vraiment intéressant, et vraiment technique.
Cas concret · 10 000 € versés en 2026 · règles fiscales 2026
En un mot
Le PER ne supprime pas l'impôt : il le décale. En attendant, l'argent que vous auriez versé à l'administration fiscale est placé et travaille pour vous. Et à la retraite, vous le remboursez souvent moins cher.
Clément a 34 ans. Il est marié, a un enfant, et le revenu imposable de son foyer est de 81 000 €. C'est son premier PER : il y verse 10 000 €. Voici ce qui se passe, étape par étape, avec les vrais chiffres et leurs limites.
Cette somme sort de son revenu imposable. Aux yeux de l'administration fiscale, Clément n'a plus gagné 81 000 € cette année, mais 71 000 €.
Dans sa déclaration de revenus, Clément inscrit les 10 000 € dans la case 6NS. Une ligne, c'est tout.
Sans son versement, Clément aurait payé environ 8 800 € d'impôt. Avec, il paie environ 5 800 €.
Soit 30 % des 10 000 € versés.
Clément a versé 10 000 € sur son PER. Mais l'année suivante, il paie 3 000 € d'impôt en moins. Son effort réel n'est donc que de 7 000 €.
Ces 3 000 €, il les aurait versés à l'administration fiscale sans son PER. Là, il les garde, et ils sont placés avec le reste. Ce sont bien 10 000 € qui travaillent pour lui.
Les 10 000 € restent placés pendant 30 ans. Avec une hypothèse de 4,5 % net de frais par an, ils deviennent 37 453 €.
Montants avant l'impôt de sortie.
Clément a 64 ans. Il récupère ses 37 453 €, qui sont imposés en deux parts :
Ses 10 000 € de versements s'ajoutent à ses revenus de l'année et sont imposés au barème. C'est l'impôt décalé de 2027 qui revient.
Ses 27 453 € de gains sont taxés à part, à 31,4 %, soit environ 8 620 €.
Si, pour deux raisons.
Un. Vous avez placé l'impôt pendant 30 ans. Vous remboursez les 3 000 € de départ, mais les 8 236 € de gains qu'ils ont produits restent à vous, après l'impôt sur les gains.
Deux. Vous remboursez souvent moins cher. Vous avez déduit quand vos revenus étaient élevés, vous remboursez à la retraite, quand ils ont baissé. Un euro déduit à 30 % peut être réintégré à 11 %.
Le PER ne supprime pas l'impôt. Il le décale, vous laisse placer la somme en attendant, et vous la fait souvent rembourser moins cher.
Clément peut recommencer chaque année. Chaque versement déclenche une nouvelle économie d'impôt, placée à son tour jusqu'à sa retraite. Sur 30 ans, l'effet se cumule.
Ce qu'on ne peut pas vous promettre
On ne connaît pas les impôts de 2056. Personne ne les connaît. Tous les chiffres de cette frise appliquent les règles fiscales de 2026. D'ici la retraite de Clément, le barème de l'impôt, le taux forfaitaire sur les gains et les règles propres au PER peuvent changer, plusieurs fois.
Nous ne pouvons donc pas vous dire ce qu'il vous restera exactement. Personne ne le peut, et méfiez-vous de ceux qui affichent ce chiffre. Ce qu'on peut vous montrer, c'est le mécanisme, et lui ne dépend pas du barème : vous décalez l'impôt, vous placez la somme en attendant, et vous gardez les intérêts.
Soyons clairs jusqu'au bout : les 37 453 € et les 11 236 € ne sont pas des prévisions. Ils reposent sur une hypothèse de rendement de 4,5 % net par an pendant 30 ans, qui n'est pas garantie. Ils illustrent un mécanisme, ils ne promettent pas un résultat.
Deux repères pour décider quand même. Si votre tranche d'imposition est aujourd'hui à 11 %, l'avantage est faible et le blocage jusqu'à la retraite se justifie mal : le PER n'est probablement pas votre meilleur outil, et on vous le dira. À 30 % et au-delà, l'écart devient significatif.
Exemple illustratif, à partir d'un foyer marié avec un enfant, revenu imposable de 81 000 €, tranche marginale de 30 %, versement unique de 10 000 € en 2026, dans la limite du plafond épargne retraite. Hypothèse de rendement net de frais de 4,5 % par an sur 30 ans, non garantie. Fiscalité au 1er janvier 2026, susceptible d'évoluer. Investir comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances futures.
Coût total, tout compris · environ 1,6 % à 2 % par an
On prend en charge le transfert avec votre ancien établissement, y compris pour un PERP, un Madelin ou un article 83.

Des experts en gestion de patrimoine, fiscalité et succession, disponibles par téléphone, chat et email : proactifs, pas seulement réactifs.
Prendre rendez-vous avec un conseillerVersez ou transférez votre épargne retraite et obtenez 1,5 % de prime*. Vous accélérez l'histoire. Nous, on y ajoute notre part.
Fin de l'offre dans :
Jours
Heures
Minutes
Secondes
Dans la limite de l'enveloppe de 10 M€ : l'opération peut être close par anticipation si ce plafond est atteint avant le 21 décembre 2026.
Investir comporte des risques de perte en capital.
Le PER Green-Got, assuré par Garance Retraite, est investi à 100 % en unités de compte, sans fonds en euros : la valeur de votre épargne peut baisser. Elle est bloquée jusqu'à la retraite, sauf cas de déblocage anticipé prévus par la loi. Les performances passées ne préjugent pas des performances futures.
Offre Boost hiver 2026 : prime de 1,5 % sur les versements initiaux, libres et transferts entrants effectués du 28/10/2026 (9h) au 21/12/2026 (23h59), hors versements programmés. Minimum 500 € (versement initial) ou 300 € (versement libre). Assiette plafonnée à 200 000 € par personne. Enveloppe globale de 10 M€, avec clôture anticipée possible. Cette prime est un avantage commercial et non un rendement. Elle est versée par Garance Retraite sur ses fonds propres en janvier 2028, si votre PER est toujours actif au 31/12/2027 : d'ici là, tout rachat partiel réduit l'assiette et tout rachat total annule la prime. La prime est soumise à votre fiscalité personnelle. Conditions complètes dans le règlement de l'offre et la Notice d'information. Green-Got, nom commercial de Domino SAS, courtier en assurance, ORIAS n° 21000544. Règlement complet
PER Green-Got · assuré par Garance Retraite
Document à caractère publicitaire. Le présent règlement définit exclusivement les conditions de l'offre promotionnelle. Il ne se substitue en aucun cas à la Notice d'information du PER Green-Got. AVERTISSEMENT : L'investissement sur des supports en unités de compte présente un risque de perte en capital. L'assureur ne s'engage que sur le nombre d'unités de compte, et non sur leur valeur. Les performances passées ne préjugent pas des performances futures.
Green-Got, marque commerciale de la société Domino SAS, Société par Actions Simplifiée (SAS) au capital de 27 662,66 €, dont le siège social est situé au 20 bis Rue Louis-Philippe, 92200 Neuilly-sur-Seine, immatriculée au RCS de Nanterre sous le n° 883 981 763 et enregistrée à l'ORIAS sous le numéro 21000544 en qualité de courtier en assurance, organise du 28 octobre 2026 à 9h00 au 21 décembre 2026 à 23h59 une opération promotionnelle intitulée « Boost hiver 2026 ».
Cette opération s'applique au PER Green-Got, plan d'épargne retraite individuel assuré par Garance Retraite, fonds de retraite professionnelle supplémentaire régi par le Code des assurances, immatriculé sous le numéro SIREN 907 943 989, ayant son siège social au 9 rue Louis le Grand 75002 PARIS.
Cette opération permet aux participants éligibles de bénéficier d'une prime commerciale unique calculée sur le montant net de leurs versements éligibles effectués sur ce contrat pendant la période de l'opération, sous réserve des conditions définies ci-après.
La date de réception par Green-Got de la demande complète de souscription ou de versement (dossier complet, pièces justificatives incluses) fait foi pour l'éligibilité à l'offre. Pour les transferts entrants, voir les précisions de l'Article 3.
Les données personnelles collectées dans le cadre de cette opération sont traitées conformément à la politique de confidentialité de Green-Got (Domino SAS), disponible sur notre site. Vous disposez d'un droit d'accès, de rectification, d'effacement, de limitation, d'opposition et de portabilité de vos données, que vous pouvez exercer auprès du délégué à la protection des données de Green-Got à l'adresse [email protected]. Vous pouvez également introduire une réclamation auprès de la CNIL (www.cnil.fr).
Préalablement à toute souscription ou versement dans le cadre de cette offre, le Document d'informations clés (DIC) vous sera remis. Conformément à la réglementation en vigueur, cette promotion ne dispense pas Green-Got de son devoir de conseil. Par conséquent, chaque demande de souscription ou de versement fera l'objet d'une actualisation de votre profil investisseur (exigences, besoins, situation financière et tolérance au risque). L'application de la présente offre et la validation finale de l'opération restent strictement conditionnées à l'adéquation du contrat, et notamment de ses supports en unités de compte, à votre profil.
Cette prime est versée par Garance Retraite en sa qualité de porteur de risque, sur ses fonds propres. Elle ne constitue pas un rendement du PER Green-Got. Green-Got atteste que le versement de cette prime n'affecte pas la qualité du conseil délivré.
Rappel : tel que distribué par Green-Got, le PER Green-Got est investi exclusivement en unités de compte (100 % UC), en gestion pilotée à horizon : aucun support en euros à capital garanti n'est proposé. Par conséquent, l'intégralité de l'investissement sur ces supports en unités de compte présente un risque de perte en capital. L'assureur ne s'engage que sur le nombre d'unités de compte, et non sur leur valeur, qui est sujette à fluctuation à la hausse comme à la baisse en fonction de l'évolution des marchés financiers. Investir comporte des risques, notamment de perte en capital. Les sommes versées sur le PER Green-Got sont indisponibles jusqu'au départ à la retraite, sauf cas de déblocage anticipé prévus par la loi (article L. 224-4 du Code monétaire et financier).
L'opération est ouverte à toute personne physique majeure, résidant fiscalement en France, titulaire d'un PER Green-Got en vigueur ou ayant adhéré à ce contrat pendant la période de l'opération (du 28 octobre 2026 à 9h00 au 21 décembre 2026 à 23h59), et remplissant les conditions d'adhésion prévues par la Notice d'information du PER Green-Got.
Cette offre est cumulable avec les offres promotionnelles portant sur l'Assurance-vie Green-Got. Elle n'est cumulable avec aucune autre offre promotionnelle de Green-Got portant sur le PER Green-Got sur la même période. Lorsqu'un participant est éligible à plusieurs de ces offres, seule la plus avantageuse pour lui s'applique. Elle est indépendante des éventuelles offres commerciales proposées directement par l'assureur, qui relèvent de leurs propres conditions.
Les adhésions ayant fait l'objet de l'exercice du droit de renonciation prévu par la Notice d'information du PER Green-Got sont de plein droit exclues du bénéfice de l'opération.
Pour le calcul de la prime, est considéré comme « Versement Éligible » tout mouvement de versement en capital effectué sur le PER Green-Got pendant la période de l'opération (du 28 octobre 2026 à 9h00 au 21 décembre 2026 à 23h59), comprenant :
· Le Versement Initial (VI) effectué lors de l'ouverture d'un nouveau PER Green-Got,
· Les Versements Libres (VL) complémentaires effectués sur un PER Green-Got existant et actif.
· Les transferts entrants : sommes transférées vers un PER Green-Got, nouveau ou existant, depuis un autre plan d'épargne retraite ou un ancien dispositif d'épargne retraite (notamment PERP, contrat Madelin, contrat « article 83 », PERCO), dès lors que la demande complète de transfert a été reçue par Green-Got pendant la période de l'opération et que les fonds ont été effectivement reçus au plus tard le 31 mars 2027.
Avant d'initier un transfert entrant, nous vous invitons à prendre connaissance des conditions de votre contrat d'origine, notamment des frais de transfert éventuellement prélevés et des garanties susceptibles d'être perdues (fonds en euros à capital garanti, table de mortalité ou taux de conversion en rente garantis). La prime commerciale ne saurait à elle seule justifier un transfert.
Sont expressément exclus de cette définition :
· Les versements programmés (mensuels, trimestriels ou annuels) mis en place sur le contrat.
· Les versements ayant fait l'objet d'un rejet de prélèvement, d'une annulation technique, d'un impayé ou d'une contestation bancaire (de type rejet de débit SEPA).
ATTENTION : Tout rachat partiel effectué sur votre PER (rachat exceptionnel partiel ou liquidation partielle), quel qu'en soit le motif, entre le 28 octobre 2026 et le 31 décembre 2027 est déduit euro pour euro de l'assiette servant au calcul de votre prime, et réduit donc celle-ci d'autant. Un rachat supérieur à vos versements éligibles entraîne la perte totale de la prime. Tout rachat total (rachat exceptionnel total, liquidation totale y compris au départ à la retraite, ou transfert sortant) effectué au plus tard le 31 décembre 2027 entraîne l'annulation de la prime, quel qu'en soit le motif (en cas de pluralité de contrats, voir l'Article 4).
Règle d'ajustement des rachats (Calcul Net) : L'assiette globale servant de base au calcul de la prime de 1,5 % est constituée par le montant cumulé des Versements Éligibles effectués entre le 28 octobre 2026 à 9h00 et le 21 décembre 2026 à 23h59, diminué de la somme de tous les rachats partiels (rachats exceptionnels partiels au titre de l'article L. 224-4 du Code monétaire et financier, liquidations partielles), quel qu'en soit le motif, effectués sur ledit contrat entre le 28 octobre 2026 et le 31 décembre 2027.
Exemples
Exemple d'application avec rachat partiel :
Un participant effectue un Versement Éligible de 10 000 € le 30 octobre 2026.
En février 2027, il effectue un rachat exceptionnel partiel de 3 000 € pour l'acquisition de sa résidence principale.
En mars 2027, il effectue un versement de 2 000 €.
L'assiette de calcul retenue au 31 décembre 2027 sera de : 10 000 € − 3 000 € = 7 000 €. Le montant de la prime versée sera de : 7 000 € × 1,5 % = 105 €.
*Les 2 000 € versés en mars 2027 ne sont pas pris en compte car le versement a eu lieu en dehors de la période d'éligibilité des versements pour cette offre et ne vient donc pas compenser en partie le rachat de 3 000 € de février 2027.
Exemple d'application avec transfert entrant et rachat total :
Un participant ouvre un PER Green-Got le 12 novembre 2026 par un transfert entrant de 10 000 €, puis effectue un Versement Libre de 2 000 € le 26 novembre 2026. Son assiette est de 12 000 €.
Le 27 juin 2027, il effectue un rachat exceptionnel de la totalité de son épargne, quel qu'en soit le motif. Son contrat n'étant plus actif au 31 décembre 2027, aucune prime ne lui est versée.
· Montant minimal : Le montant minimal est de 500 € pour le Versement Initial effectué à l'ouverture d'un nouveau contrat (y compris par transfert entrant), et de 300 € pour chaque Versement Libre effectué sur un contrat existant.
· Montant maximal : L'assiette cumulée maximale prise en compte pour le calcul de la prime est plafonnée à 200 000 € par personne physique, quel que soit le nombre de PER Green-Got détenus par cette personne (soit une prime commerciale maximale de 3 000 € par adhérent). Ce plafond est distinct de celui des offres portant sur l'Assurance-vie Green-Got.
Exemple d'application multi-contrats :
Un participant détient deux PER Green-Got distincts.
Il verse 150 000 € sur le contrat A et 70 000 € sur le contrat B pendant la période de l'offre.
Le cumul de ses versements s'élève à 220 000 €.
L'assiette éligible globale pour cette personne est plafonnée à 200 000 €. La prime totale versée sera limitée à 3 000 €.
Ordre de calcul : les rachats partiels définis à l'Article 3 sont d'abord déduits du montant cumulé des Versements Éligibles ; le plafond de 200 000 € s'applique ensuite à l'assiette nette ainsi obtenue.
Exemple d'application avec plafond et rachat partiel :
Un participant verse 220 000 € pendant la période de l'offre.
En mai 2027, il effectue un rachat partiel de 30 000 €.
Son assiette nette est de 220 000 € − 30 000 € = 190 000 €, inférieure au plafond de 200 000 €, soit une prime de 2 850 €.
Pluralité de contrats : lorsqu'un participant détient plusieurs PER Green-Got, ses Versements Éligibles et ses rachats partiels sont cumulés sur l'ensemble de ses contrats actifs au 31 décembre 2027. Les Versements Éligibles et les rachats d'un contrat ayant fait l'objet d'un rachat total, d'une liquidation totale ou d'un transfert sortant sont exclus du calcul, sans incidence sur ses autres contrats. La prime est répartie entre les contrats actifs au prorata de leurs Versements Éligibles.
· Enveloppe globale de l'opération : Le volume de collecte globale éligible à la présente opération est strictement limité à un plafond de 10 000 000 €. Green-Got et Garance Retraite se réservent le droit de clore de manière anticipée l'opération avant le 21 décembre 2026 à 23h59 si ce plafond est atteint. Green-Got informera les participants de cette clôture via ses canaux officiels (site internet ou application mobile), la date de réception par Green-Got de la demande complète de souscription ou de versement faisant foi pour l'attribution des primes dans la limite de l'enveloppe disponible. Les transferts entrants sont décomptés de l'enveloppe à la date de réception par Green-Got de la demande complète de transfert, pour le montant indiqué dans cette demande ; la prime reste calculée sur le montant effectivement transféré.
La prime est calculée par l'application d'un taux unique de 1,5 % sur l'assiette des Versements Éligibles nets des rachats, telle que définie à l'Article 3 et à l'Article 4 du présent règlement.
Cette prime sera versée par Garance Retraite, en sa qualité de porteur de risque, sous la forme d’un versement complémentaire investi selon l’allocation en vigueur sur le contrat au moment du versement. Ce versement sera effectué entre le 15 janvier et le 31 janvier 2028, sous réserve du respect des conditions ci-dessous au 31 décembre 2027.
Le versement de cette prime est strictement conditionné au fait que :
1. Le PER Green-Got de l'adhérent soit toujours actif à la date du 31 décembre 2027 (en cas de pluralité de contrats, voir l'Article 4).
Est considéré comme actif tout contrat n'ayant pas fait l'objet d'un rachat exceptionnel total, d'une liquidation totale ou d'un transfert sortant, n'ayant pas pris fin pour une autre cause prévue à l'article 4.1 de la Notice d'information (renonciation, décès) et ne faisant l'objet d'aucune demande de rachat exceptionnel total, de liquidation totale ou de transfert sortant en cours de traitement à la date du 31 décembre 2027. Cette condition s'applique quel que soit le motif du rachat total, y compris le départ à la retraite ou l'un des cas de rachat exceptionnel prévus par la loi.
2. L'assiette de calcul nette (Versements Éligibles diminués des rachats cumulés sur la période) soit supérieure à 0 € au 31 décembre 2027.
La prime n'est pas versée en cas de décès de l'adhérent intervenu avant son versement effectif, y compris après le 31 décembre 2027.
La prime commerciale est susceptible d'être soumise à l'impôt sur le revenu et, le cas échéant, aux prélèvements sociaux, selon la situation fiscale personnelle de l'adhérent. Il appartient à chaque participant de déclarer cette prime conformément à la réglementation fiscale en vigueur. Green-Got fournit cette information à titre purement indicatif et ne saurait être tenu responsable des obligations fiscales individuelles ou des conséquences fiscales découlant du versement de cette prime.
En cas de litige ou de réclamation (qu'elle soit relative à la présente opération promotionnelle ou à l'exécution du PER Green-Got), l'adhérent doit s'adresser en priorité au service client de Green-Got ([email protected]). Pour les réclamations relatives à l'exécution du PER, il peut également s'adresser au Service Réclamations de Garance Retraite (51, rue de Châteaudun, 75442 Paris Cedex 09), conformément à l'article 22 de la Notice d'information du PER Green-Got.
Si la réponse apportée ne le satisfait pas, ou en l'absence de réponse dans un délai de deux mois, l'adhérent peut saisir gratuitement la Médiation de l'Assurance, compétente tant pour la présente opération que pour l'exécution du PER Green-Got, en ligne sur le site www.mediation-assurance.org ou par courrier postal à l'adresse suivante : La Médiation de l'Assurance, TSA 50110, 75441 Paris Cedex 09.
L'investissement sur des supports en unités de compte supporte un risque de perte en capital puisque leur valeur est sujette à fluctuation à la hausse comme à la baisse dépendant notamment de l'évolution des marchés financiers. L'assureur s'engage sur le nombre d'unités de compte et non sur leur valeur qu'il ne garantit pas. Les performances passées ne préjugent pas des performances futures.
À savoir : Le PER est un produit d'épargne de long terme destiné à préparer la retraite : les sommes versées sont bloquées jusqu'au départ à la retraite, sauf cas de déblocage anticipé prévus par la loi. En cas de question, prenez rendez-vous avec un conseiller spécialiste en gestion de patrimoine ici ou contactez-nous par email : [email protected].
PDF complet disponible ici.
Domino SAS (Green-Got est le nom commercial de Domino SAS).
Forme juridique : Société par Actions Simplifiée (SAS) · Capital social : 27 662,66 € · Siège social : 20 bis Rue Louis-Philippe, 92200 Neuilly-sur-Seine · Immatriculation : RCS de Nanterre sous le n° 883 981 763 · TVA intracommunautaire : FR27883981763 · Contact : [email protected] · 01 89 71 02 07
Activités réglementées :
· Établissement de paiement : Domino SAS est un établissement de paiement régulé, agréé et supervisé par l'Autorité de Contrôle Prudentiel et de Résolution (ACPR), enregistré sous le numéro CIB 17928.
· Enregistrements ORIAS : Domino SAS est enregistrée à l'ORIAS sous le numéro 21000544 (https://www.orias.fr) en qualité de :
· Conseiller en investissement financier (CIF) : Adhérent de LA COMPAGNIE CIF, association agréée auprès de l'Autorité des Marchés Financiers (AMF).
· Intermédiaire en assurance (IAS) : En qualité de courtier en assurance et réassurance, adhérent de LA COMPAGNIE IAS, association agréée auprès de l'Autorité de Contrôle Prudentiel et de Résolution (ACPR).
· Agent de Prestataire de Services de Paiement : Domino fournit également des services sous le statut d'agent prestataire de services de paiement de PPS EU SA, établissement de monnaie électronique agréé par la Banque Nationale de Belgique sous le numéro 0712.775.202.
Carte émise par PPS EU SA conformément à la licence accordée par Mastercard® International et est un produit de services de paiement. PPS EU SA est un établissement de monnaie électronique agréé par la Banque Nationale de Belgique. Mastercard® est une marque déposée, et le design des cercles est une marque de Mastercard® International Incorporated.
Garance Retraite, Fonds de retraite professionnelle supplémentaire soumis aux dispositions du Code des assurances, immatriculé auprès du RCS de PARIS sous le numéro 907 943 989 • Siège social : 9 rue Louis le Grand 75002 PARIS • Service client : 01.70.37.73.59
Vos versements, votre répartition, votre avantage fiscal et l'impact de votre argent : tout est dans l'application.
Performance de l'année disponible
Retrouvez le détail dans votre app.
4,8 / 5
Octobre 2026 · plus de 1 600 avis App Store et Play Store
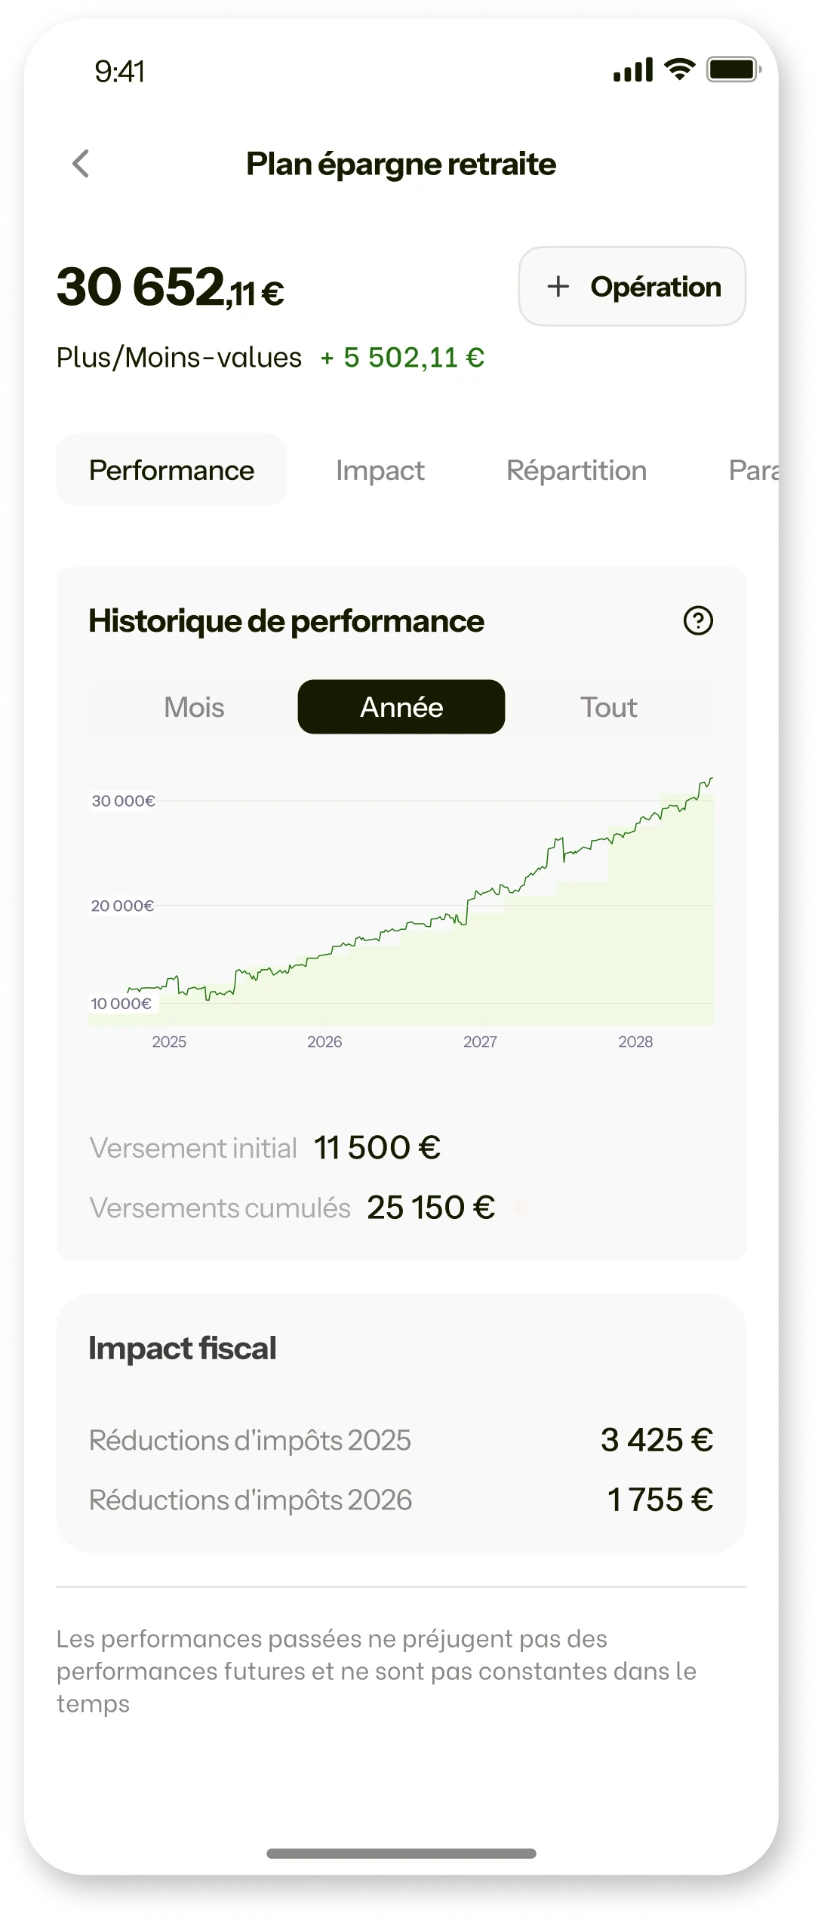
Écran d'illustration · données fictives
Pour ceux qui comparent quatre onglets à la fois. Tout est là.
Investir comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances futures.
Chaque euro qui quitte un placement classique envoie un message au marché.
Plus nous sommes nombreux, plus ce message pèse.
Ouvrez votre PER en quelques minutes depuis l'application. Nos conseillers vous accompagnent à chaque étape pour caler vos versements.
Parler à un conseillerInvestir comporte un risque de perte en capital.
Le Plan d'Épargne Retraite est une solution d'épargne à long terme pour préparer votre retraite tout en profitant d'avantages fiscaux. Vous épargnez à votre rythme pendant votre vie active, et à la retraite, vous récupérez votre argent en capital, en rente, ou un mix des deux.
Il est intéressant si votre tranche marginale d'imposition est de 30 % ou plus : l'économie d'impôt devient alors significative. À 11 %, l'avantage est faible et le blocage jusqu'à la retraite se justifie mal : le PER n'est probablement pas votre meilleur outil, et nous vous le dirons.
Toute personne de 18 à 70 ans ayant sa résidence fiscale en France, DROM inclus (Guadeloupe, Martinique, Guyane, La Réunion, Mayotte), COM exclus. Salariés du privé comme du public, fonctionnaires et agents publics, indépendants, professions libérales, commerçants, artisans et auto-entrepreneurs : plus largement, toute personne percevant des revenus imposables en France. Il faut un passeport ou une CNI d'un pays de l'UE, ou un titre de séjour en cours de validité.
Vos versements volontaires sont déductibles de votre revenu imposable, dans la limite de votre plafond épargne retraite, indiqué page 2 de votre avis d'imposition. Le PER ne supprime pas l'impôt : il le décale. L'économie d'impôt est placée jusqu'à la retraite, et à la sortie, vous la remboursez souvent à un taux plus bas. La déduction n'est pas obligatoire : y renoncer allège la fiscalité à la sortie. Ces mécanismes sont difficiles à expliquer à l'écrit : notre simulateur et notre frise chronologique vous les font comprendre en 5 minutes.
Le PER est fait pour la retraite : l'épargne y est bloquée jusqu'à la retraite, hors cas de déblocage anticipé prévus par la loi, et les versements sont déductibles de votre revenu imposable. L'assurance-vie reste disponible à tout moment, sans déduction à l'entrée. Les deux se combinent très bien : beaucoup réinvestissent leur économie d'impôt du PER sur leur assurance-vie.
Un PER classique investit par défaut dans des fonds qui peuvent inclure les énergies fossiles et les pesticides, sans que l'épargnant le sache. Le PER Green-Got exclut strictement l'expansion fossile et les producteurs de pesticides de synthèse de tous ses investissements, sur la base d'une méthodologie qui analyse des milliers de fonds pour n'en retenir que 0,4 %. Elle s'appuie sur des données indépendantes (Urgewald, Clarity AI) et sur un conseil scientifique.
Oui. Vous pouvez transférer votre PER actuel, ou un ancien contrat de type PERP, Madelin ou article 83. Vous ouvrez votre PER Green-Got, nous contactons votre ancien établissement et nous gérons tout le transfert. Les frais sont encadrés par la loi, et aucune fiscalité ne s'applique sur le transfert. Comptez jusqu'à 3 mois, délai légal maximum, environ 2 mois en moyenne.
Oui. Il est tout à fait possible d'ouvrir plusieurs PER en France, auprès d'établissements différents.
Parce que tout est plus simple, plus lisible et moins cher. La souscription se fait 100 % en ligne, en moins de 15 minutes, sans papier ni courrier. Les frais sont affichés ligne par ligne, sans frais d'entrée, de versement ni d'arbitrage, là où un contrat bancaire en prélève souvent à chaque étape. Vous suivez votre épargne dans l'application comme un compte, et vous savez exactement dans quoi vous investissez. L'accompagnement reste humain : des experts en gestion de patrimoine, fiscalité et succession, joignables par téléphone, chat et email.
Votre argent n'est pas chez Green-Got. Le contrat est porté par Garance, groupe mutualiste français indépendant fort de près de 40 ans d'expérience et de plus de 6 milliards d'euros gérés. Garance assure la gestion administrative, réglementaire et technique du contrat : votre épargne y reste, quoi qu'il arrive à Green-Got. Green-Got sélectionne les investissements et vous accompagne. Vous pouvez aussi transférer votre PER vers un autre établissement à tout moment, sans impôt ni prélèvements sociaux (1 % de frais pendant les 5 premières années).
À la retraite, en capital (en une ou plusieurs fois), en rente viagère, ou un mix des deux. Le PER peut aussi être débloqué avant, mais uniquement dans les cas prévus par la loi : invalidité, décès du conjoint ou du partenaire de PACS, expiration des droits au chômage, surendettement, liquidation judiciaire, ou achat de la résidence principale. Selon le motif, la fiscalité varie : les cas de force majeure sont largement exonérés, l'achat de la résidence principale est imposé plus classiquement.
0 % de frais d'entrée, de versement, d'arbitrage et de sortie en capital. 0,9 % de frais de gestion par an (0,5 % Green-Got, 0,4 % Garance), et 0,70 % à 1,11 % de frais des fonds selon le portefeuille, intégrés à leur valeur. La sortie en rente supporte 1 % de frais, et un transfert vers un autre établissement 1 % pendant les 5 premières années. Le détail complet, ligne par ligne, est public.
Chaque fonds passe six filtres : les labels et la classification SFDR, les secteurs d'investissement, la performance financière, la trajectoire climat, l'exclusion de l'expansion fossile et l'exclusion des producteurs de pesticides de synthèse. Un seul échec, et il est écarté : seuls 0,4 % des fonds analysés sont retenus. La méthodologie complète, commune à l'assurance-vie et au PER, est publique.
Tout se fait depuis l'application Green-Got, 100 % en ligne, en moins de 15 minutes, sans papier ni courrier. Munissez-vous d'une pièce d'identité en cours de validité.
Un conseiller Green-Got regarde votre patrimoine dans son ensemble et vous propose une répartition adaptée à votre situation, sans chercher à tout ramener chez nous.
Gratuit et sans engagement · Réponse sous 7 jours ouvrés